2023年以来,OpenAI推出的人工智能机器人聊天模型ChatGPT好评如潮。使用大量训练数据使其模拟人类语言行为,通过语义分析生成文本,从而与用户进行自然逼真的交互,效果与人类不分上下,甚至在诗歌创造、脚本编写等诸多方面高于常人。然而人工智能的发展需要极为强大的算力支撑,促使服务器功耗增高,数据中心单机功率密度提升与能耗攀升,传统风冷技术已无法满足散热需求,液冷技术成为散热刚需,必将带动行业发展!
1.爆火的ChatGpt,究竟需要怎样的算力?
数据、算法、算力是人工智能的三大核心要素,其中算力被称为人工智能的“发动机”“马达”,无论是数据,还是算法,都离不开算力的支撑。
据OpenAI测算,自2012年以来,全球头部AI模型训练算力需求约3-4个月翻一番,每年头部训练模型所需算力增长幅度高达10倍,ChatGPT训练阶段总算力消耗约为3640 PF-days(即1PetaFLOP/s效率跑3640天)。由此可见,算力的强劲支撑是支持AIGC未来进一步应用和普及的关键。
以ChatGPT为例,其由GPT-3.5模型提供支持,历经GPT-1、GPT-2、GPT-3三次迭代,参数量从1.17亿增至1750亿,预训练数据量从5GB增至45TB(数据相当于整个维基百科英文版的160倍)。庞大的数据量与运算需要更高的算力才能支撑其运行。
根据Similarweb的数据,23年1月,ChatGPT日活约1300万人,每人平均1000字左右的问题,因此合计产生约130亿字(173.3亿个token),假设24小时平均分配任务,需要的A100 GPU数量为173.3亿23000亿/(20%24小时3600秒)=601.75 PetaFLOP/S,由于访问流量存在峰值,假定访问峰值是一天均值的5倍,因此共需要602台DGX A100服务器才能够满足当前的访问量,对算力的要求极为严苛。
由此可见,如若要训练出更优秀的AI模型,甚至让AI模型真正应用于各行各业,需要更为高效的运算能力和更为丰富的算力资源。**算力已成制约AI产业化发展的重要因素,必将引发新一轮算力革命!**由于AI算力需求的快速提升,相关CPU/GPU的功率提升呈现加速态势,需要更强大和更有效的冷却解决方案来保持设备的正常运行。2.算力应用广泛
数字经济时代,算力不仅是关键生产力,也将成为普遍应用。随着算力基础设施建设的推进,算力应用的新模式、新业态正加速涌现,算力深度融入制造、交通、教育、航空航天、金融、传媒等更多行业。同时,算力调度、算力管理、算力交易也成为业界探索的重点。算力正在从“资源”变成“要素”,成为人们生产、生活必不可少的基本组成部分。
各行各业的发展促使算力需求井喷,要想发挥出处理器的最高性能,则需更高的散热效率,传统风冷散热技术已不能满足激增的算力,液冷服务器凭借其优势必将占据市场一席,强势带动行业发展!3.液冷散热需求大幅增加
2022年Intel第四代服务器处理器单CPU功耗已突破350瓦,英伟达单GPU芯片功耗突破700瓦,AI集群算力密度普遍达到50kW/柜,传统的风冷散热技术已经无法应对!需要更高的散热效率来发挥出处理器的最高性能。同时,从政策方面来看,国内东数西算工程的启动及双碳目标的提出,使得行业更加重视节能减排、高质量发展。对于数据中心PUE指标提出了更为严苛的技术要求,指出全国新建大型、超大型数据中心平均PUE降到1.3以下,国家枢纽节点进一步降到1.25以下。
上篇文章已经得知液冷散热,在经济性与散热效率等多个角度,均满足市场性价比与政策指导需求,不仅价值量高而且经济效益突出。
据赛迪顾问,到2025年我国液冷IDC市场规模将突破1200亿元,增速保持30%以上,渗透率现处于20%左右。液冷散热需求大幅增长,市场前景良好。4.液冷服务器产业链1)液冷产业全景图
液冷服务器行业不仅仅只是液冷服务器,整个行业产业链条长、细分领域宽、参与玩家多,属于资本密集型产业。
目前液冷技术处于快速发展阶段,如果相关参与玩家在融资能力或客户获取方面具备优势,则能够建立一定的壁垒。
各细分领域的参与企业都在依据自身的核心优势逐步向相关领域渗透,构建自身的生态圈。按照从基础设施到应用划分,液冷数据中心产业可以划分为液冷基础设施、产业中游和行业应用三大细分领域,形成如下产业全景图。
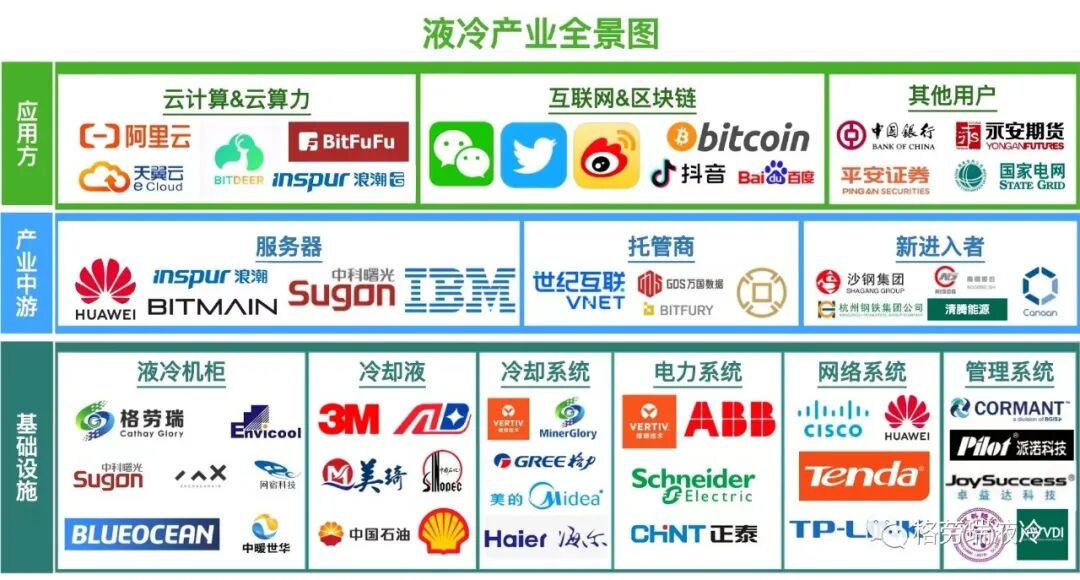
液冷基础设施领域是为液冷数据中心建设提供所必需的基础设备和设施,分为液冷机柜、冷却液、冷却系统、电力系统、网络系统等细分领域,以及数据中心基础设施管理系统细分领域。上述细分领域主要提供设备、软件系统和服务器运行的冷媒。除此之外,基础设施领域还包括土建施工方、网络运营商以及电力供应商。土建施工方负责建筑物及上述设备设施的施工工作,网络运营商提供基础的网络接入,电力供应商提供设备运行的电力供应。这些领域为数据中心提供相对更加基础的外围环境。
产业中游包括服务器、数据中心托管方和一些新进入者。服务器厂商研发、设计、生产适用于液冷环境下的服务器,亦或直接生产冷板式液冷服务器;数据中心托管方建设和运营数据中心,依托自身优势,整合基础设施领域资源,为应用方提供服务器托管服务。随着数据中心的快速发展,液冷数据中心领域有一些新的厂商进入。
数据中心应用方主要分为云计算和云算力、互联网和区块链以及其他用户三大细分领域。他们是数据中心的主要使用者。云计算和云算力厂商主要通过虚拟化算力为客户提供灵活的算力分配和调度而获得收入,互联网和区块链一些大厂往往直接同数据中心运营商一起建设数据中心,其他用户一般直接托管或从数据中心运营商租用服务器资源或算力资源。
2)液冷行业概览
液冷技术与风冷相比具备高稳定性和高散热效能优势,综合应用端而言,**15kW/柜以上时液冷技术逐渐显露其经济性优势。**根据《UPS应用》期刊,液冷服务器的CPU核温比风冷极限温度可低20~30°C,可靠性将大大提高。
英特尔《绿色数据中心创新实践——冷板液冷系统设计参考》白皮书信息,采用风冷的数据中心通常可以解决12kW以内的机柜制冷,机柜功率超过15kw,相对于现有的风冷数据中心,已经到了空气对流散热能力的天花板,液冷技术作为一种散热能力更强的技术,可以支持更高的功率密度。
相较风冷方案,在AIGC、东数西算等带动IDC建设需求的趋势下,液冷方案渗透率的提升必将带动数据中心温控市场的量价齐升。
液冷服务器存在三条技术路线,即冷板式、浸没式和喷淋式。
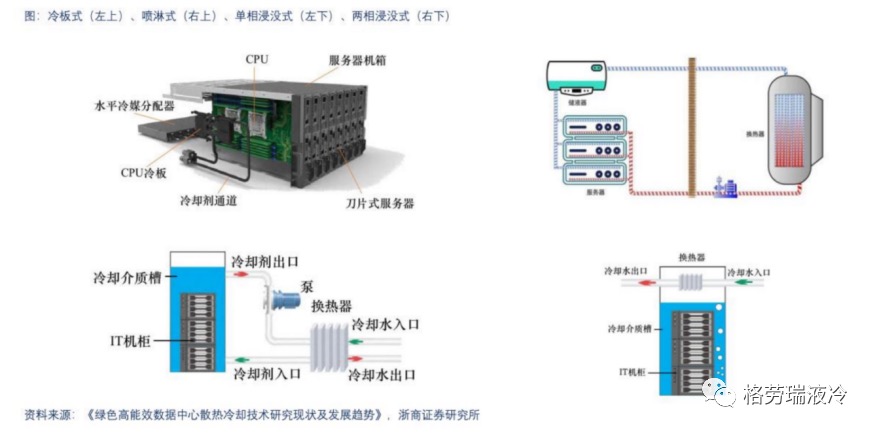
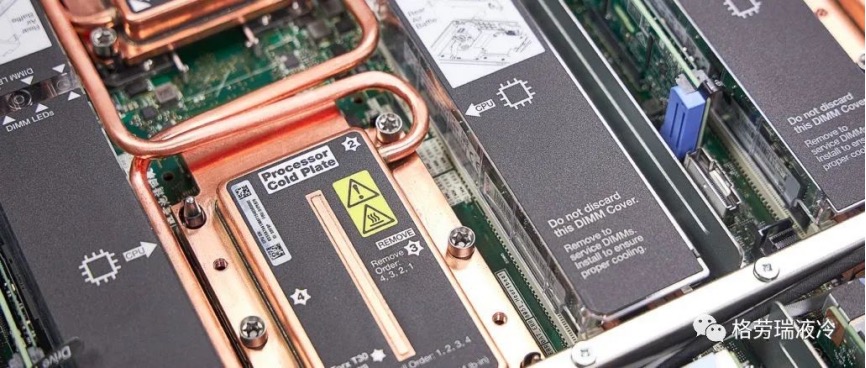
冷板式液冷冷却液不直接与服务器发热部件接触,主要发热部件固定在冷板上,依靠流经冷板内部的冷却液在设计好的液冷散热装置内循环流动,将热量带走的冷却方式。为了提升换热能力,要尽可能增大换热面积,必须要尽可能将冷板平整地贴合在服务器发热部件表面,不规则的发热部件很难采用这种换热形式。只有形状比较规则的芯片才适合采用冷板散热。这也就造成了冷板式液冷方案的一大问题:服务器中其余的存储、内存、电源等占服务器近30%的热量,依然需要采用传统风冷方案去散热。这也导致冷板式液冷方案必须同时叠加两套散热系统,成本和实际系统PUE都会有所上升。当前冷板式方案成熟度较高,商用基础较好,已经得到了较多的商业应用案例。
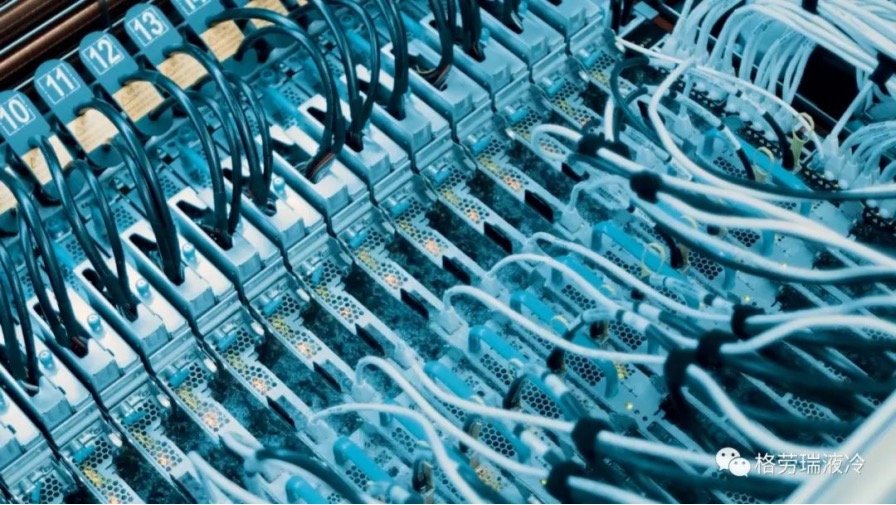
浸没式液冷是指将服务器设备完全沉浸在冷却液里,通过冷却液与发热部件直接接触实现为服务器设备散热。这种方式下,服务器发热部件完全浸泡在冷却液中,发热部件与冷却液接触充分,发出的热量随时被循环的冷却液带走,从而达到为服务器散热的效果。浸没式制冷效率更高,最高可使单机柜功率密度提升3倍以上,预计2025年占比超40%,全浸没式液冷式服务器有望成为未来技术趋势。
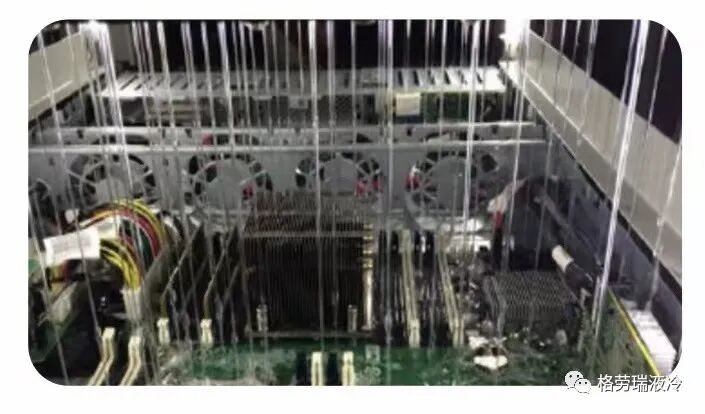
喷淋式液冷系统是一种面向服务器发热部件精准喷淋、直接接触式的液冷技术,冷却液通过重力或系统压力直接喷淋至发热器件或与之连接的固体导热材料上,并与之进行热交换实现对服务器的散热。在热交换的工作过程中,服务器内冷却液的液面低于被冷却的发热部件或与之连接的固体导热材料,系统通过服务器外部的换热单元对冷却液换热并循环使用。
3)液冷市场格局
液冷技术作为高新技术,覆盖多学科、多领域,技术壁垒高,目前国内外数据中心基础设施厂商液冷技术普及率尚较低,掌握该技术的企业较少。
目前国内外已有多家企业开始面向客户提供定制化液冷技术解决方案,一些科技公司也逐步建设部署自身的液冷数据中心。
目前国内外数据中心基础设施厂商液冷技术普及率尚较低,掌握该技术的企业较少,市场中尚未形成较强龙头,市场竞争格局未定,且由于中国数据安全保护政策,国外厂商产品进入中国较为困难。
国内市场中,部分企业经过多年的技术积累和沉淀,已经展现出较为明显的技术优势和市场先发优势,未来行业内必将形成龙头厂商占据主要市场份额的竞争格局。
4)芯片级液冷散热设备与芯片等核心发热源距离不断缩减是重要趋势。
未来散热预计将从房间级、机柜级、服务器级向芯片级演进,通过散热部件与芯片表面直接接触实现更好的芯片散热。
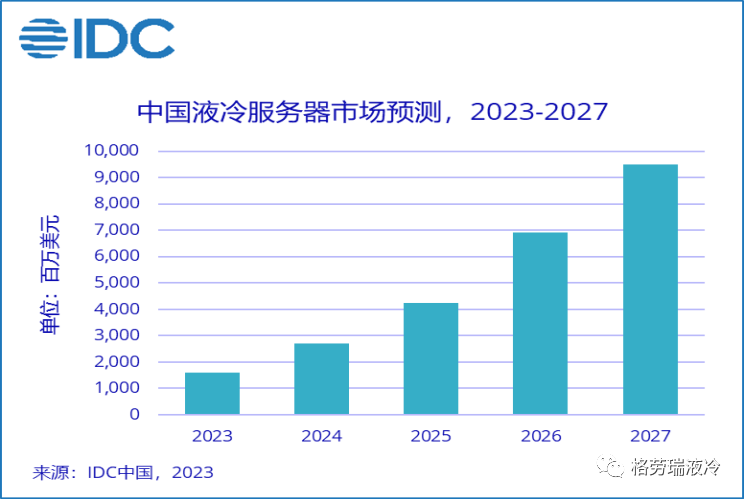
液冷散热器通过液体流动与散热器内部表面摩擦带走大量的热量而起到散热作用,与一般的风冷散热器相比,液冷能够大幅提高降温效果,目前主要分为间接式、直接式液冷技术。国际数据公司(IDC)发布了最新的《中国半年度液冷服务器市场(2022下半年)跟踪》报告。数据显示,2022年中国液冷服务器市场规模达到10.1亿美元,同比增长189.9%。IDC预计,2022-2027年,中国液冷服务器市场年复合增长率将达到56.6%,2027年市场规模将达到95亿美元,液冷行业前景美好!
历史文章:
作者:格劳瑞。首发于微信公众号「清链学堂在线」,原文链接。转载请注明出处。 Markdown 版本