2026年4月20日至23日,全球数据中心行业最具分量的年度盛会——Data Center World 2026(DCW 2026)在美国华盛顿Walter E. Washington Convention Center正式举行。本届大会以**“Innovation at Scale”(规模化创新)**为主题,汇聚了来自全球近500家参展商、数千名业内人士,以及Google、NVIDIA、Oracle等顶级科技企业的技术领袖,共同直面AI算力爆发给数据中心行业带来的空前挑战。
作为液冷算力基础设施领域的从业者,我们有幸到现场完整参与了本届大会。从主论坛到分论坛,从展馆到技术工作坊,四天走下来,整个行业的脉搏清晰可触——AI不只是增加了需求,它正在从底层改变数据中心的“形状”。而这个行业正面临的已经不是“如何优化”的问题,而是“如何从头再来”的问题。
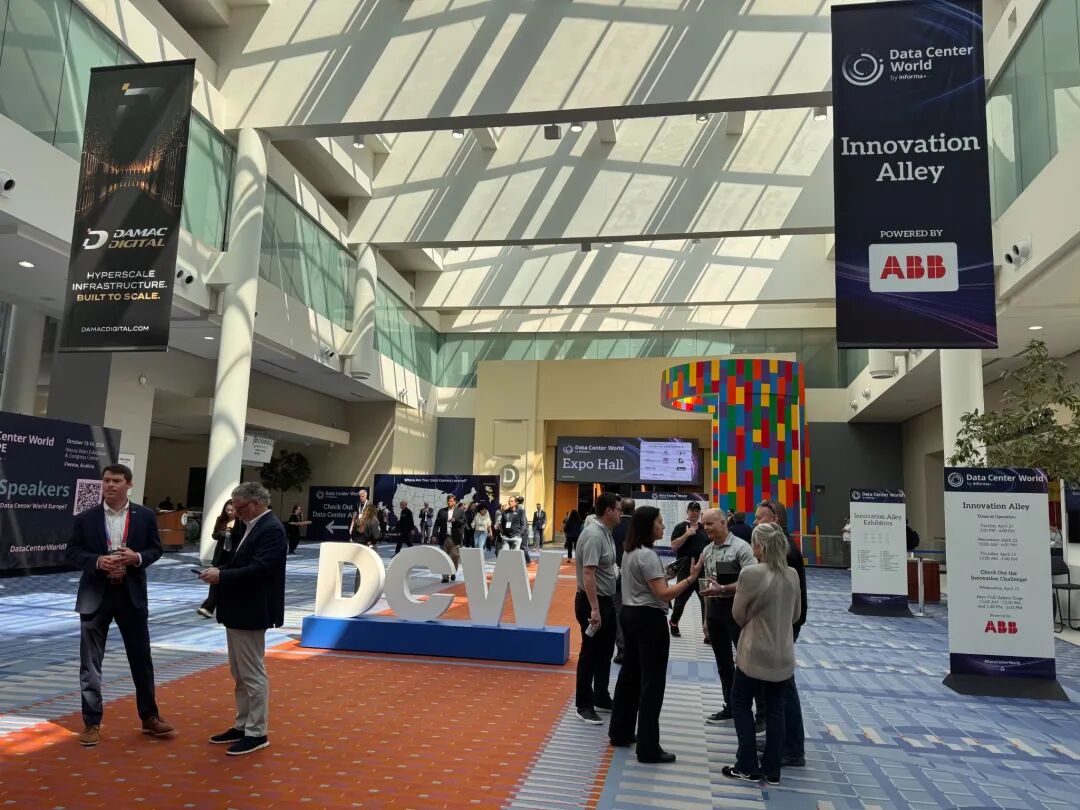
Data Center World 2026 会场入口,全球数据中心产业年度风向标
01|大会概览:规模空前的行业盛会
DCW 被誉为全球数据中心行业的“风向标”。作为拥有40余年历史的行业旗舰会议,本届2026版本在规模、深度、参与度上均创下新高。
数据显示,本届大会吸引了来自全球50多个国家的从业者,近500家参展商覆盖了从冷却系统、UPS、配电、机柜、监控管理软件、网络安全、可持续性咨询到站点开发等全产业链。主论坛主题涵盖AI基础设施规模化、清洁能源与核能、超大规模设计、投资视角、公共政策等多个维度。
一个直观感受是:过去数据中心行业以“运维”和“可靠性”为核心叙事,而今年,整个行业的叙事中心已经彻底转向“如何为AI时代重新建造基础设施”。无论是参展商的产品发布、主论坛的议题设置,还是投资人的闭门会话题,几乎所有人都在回答同一个问题:AI需要的数据中心,和过去20年的数据中心,根本不是同一个物种。
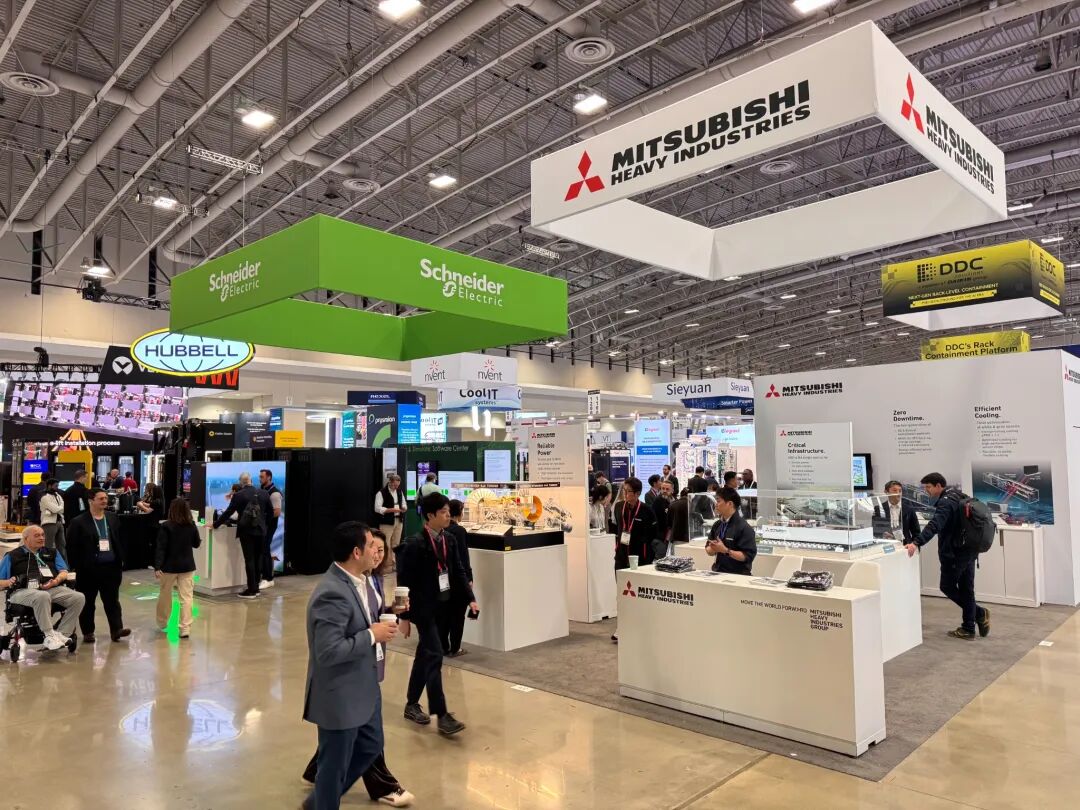
展馆现场,头部厂商集中展示AI基础设施解决方案
02|AI 算力需求改写行业规则
本届大会的核心议题从“云”彻底转向了“AI”。Oracle云基础设施AI负责人Ram Nagappan、Google数据中心杰出工程师Varun Sakalkar和NVIDIA能源系统杰出工程师Sean James在主论坛明确指出:数据中心正在从传统的通用IT环境进化为高度集成的“AI工厂”(AI Factory),专为训练和推理两种截然不同的负载而设计。
Nagappan特别强调,AI训练和推理对基础设施的要求完全不同:训练负载需要把上万张GPU紧密耦合为一个集群,对延迟、网络拓扑、距离极度敏感;而推理负载则更强调可用性、分布式部署和响应速度。这种双模式特征,意味着未来的数据中心不能再用一套通用架构应对所有场景。
变化之剧烈,业内人用“拐点”来形容。Google的Sakalkar谈到:过去十年定义行业的30-40kW单机柜密度门槛已经被彻底跨越,今天的AI机柜密度以百千瓦为单位计量,一些前沿设计正在逼近兆瓦级(MW/rack)门槛。他进一步指出,行业正处于一个“双模式环境”——传统的存储与通用计算仍然沿着平缓的密度曲线演进,而AI系统则在一条陡峭得多的轨迹上奔跑,数据中心必须同时承载两者。
这意味着什么?意味着所有数据中心的供电、散热、机柜结构、运维节奏、甚至选址逻辑,都要被重新设计。传统以“年”为单位的数据中心建设周期,正在被要求压缩到“月”级别,甚至出现“边建边投产”的模式。
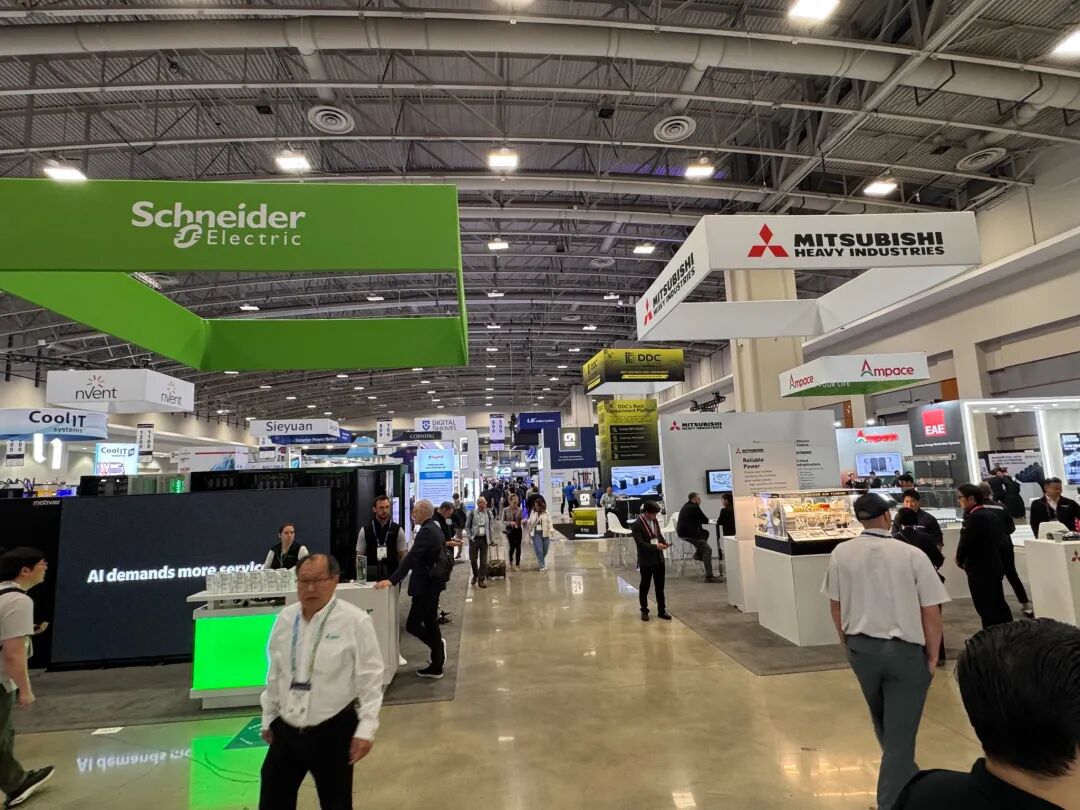
展馆纵深视角,AI驱动产业链全面升级
03|液冷:从“可选项”变成“必选项”
如果说过去五年液冷还是一个“先进技术”,那么在DCW2026的现场,它已经是一个默认答案。
Google的Sakalkar在主论坛上直接表态:“液冷时代已经到来,当前的讨论焦点是标准化。”这句话背后,是整个AI芯片生态(NVIDIA Blackwell、AMD MI300X、Intel Gaudi等)对传统风冷的全面“告别”——单芯片超过1000W的功耗,让风冷从物理上失去可能。业内普遍预测,到2027年,液冷将成为所有新建AI数据中心的标准配置。
在展馆中,液冷几乎是所有头部厂商的标配展区:
LG电子以“集成制冷方案商(Integrated Cooling Solution Provider)”身份首次全面登场,展示了从Direct-to-Chip冷板、1.4MW CDU、到浸没式液冷槽、再到DCCM智能管控软件和PADO的AI负载调度平台的完整组合拳,甚至还联合LS电气推出了数据中心DC Grid直流供电方案,通过减少交直流转换环节,将初始电能损耗从25%降至10-15%;
Delta(台达)展示了其3MW液-液CDU,单台可支持3000 LPM流量,并配套推出800V DC架构,将单机柜功率提升至1.1MW,转换效率达98%。台达数据中心战略业务部高级副总裁Victor Lee表示:“AI正在从根本上重塑数据中心架构,我们必须把基础设施设计成一个统一的系统,而不是一堆彼此独立的组件”;
Accelsius正式发布其两相Direct-to-Chip液冷产品NeuCool IR150,首次把42U机柜、CDU与液/气manifold一体化集成于800mm宽机柜,率先提出“开箱即用”的液冷方案,并同步推出NeuCool HyperStart计划,为超大规模客户提供快速验证路径;
Airsys发布新一代LiquidRack™,主打中密度和边缘场景的快速改造,已开始接受试点客户;
Vertiv**、Schneider、nVent、Eaton、Supermicro**等传统电力+散热巨头也纷纷以“集成平台”姿态重磅亮相。特别值得一提的是Eaton,这家传统电力设备巨头在2025年底完成了对Boyd Thermal的95亿美元收购,正式以“液冷全栈玩家”的姿态首次亮相DCW。
一个共识正在形成:单点液冷产品不再稀奇,“供配电+液冷+智能管控”的一体化平台才是下一个竞争主战场。谁能把这三件事整合得最好,谁就拿到了AI时代数据中心基建的入场券。
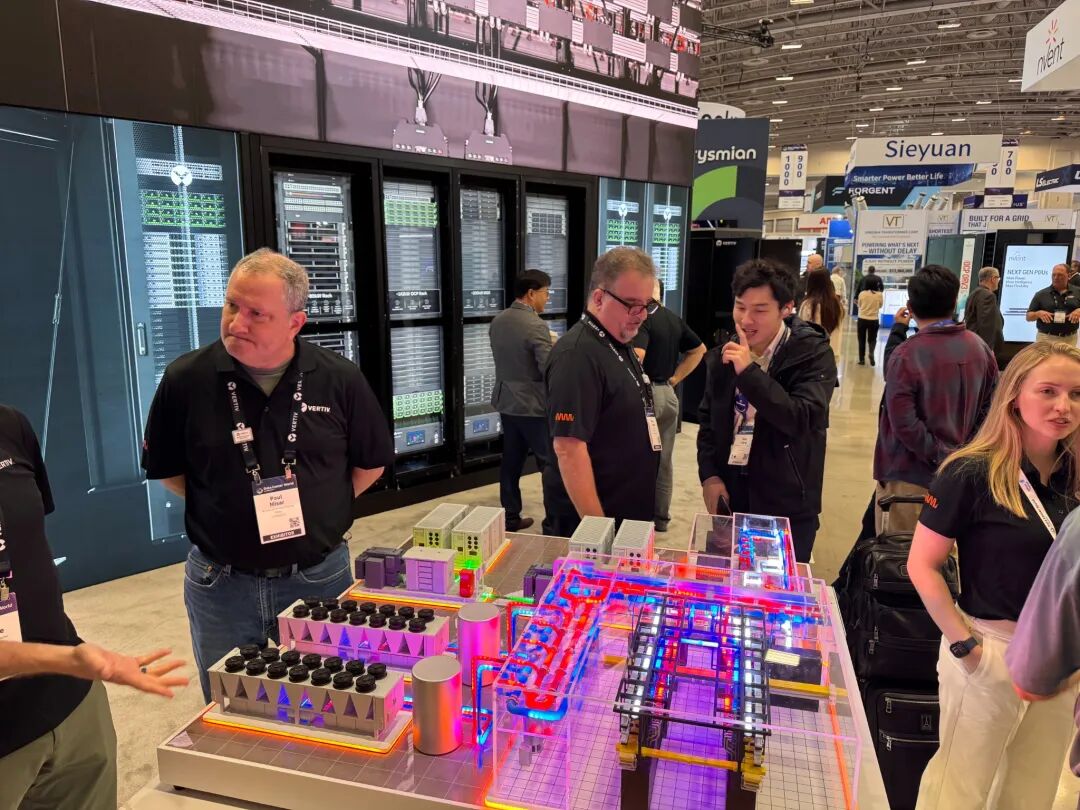
液冷系统模型,AI算力基础设施核心
04|电从哪里来?核电、天然气与自建电力
如果说液冷解决的是“热怎么出去”,那么本届大会另一个激烈讨论的话题就是“电从哪里来”。
大会披露的数据令人震惊:到本十年末,美国AI驱动的新增电力需求约为200GW,与此同时有超过100GW的现存电力供应要退役。供需之间的“电力鸿沟”,正在成为制约AI基础设施扩张的第一瓶颈。
针对这个问题,业内给出的答案正在变得多元:
第一条路:核电复兴。Google与核电初创公司Kairos Power联合做了专场论坛,讨论“清洁能源、核能创新与关键基础设施未来的交汇点”。这是一个非常值得玩味的信号——在过去二三十年被贴上“过时”、“风险高”标签的核能,正在因为AI的出现而重新回到主流视野。Amazon、Microsoft、Meta等头部玩家都在与核电厂谈长期PPA合约;Google与Kairos的合作则更进一步,尝试推动小型模块化反应堆(SMR)的商业化。
第二条路:自建电力(BYOP)。Vertiv的VP Peter Panfil在大会上明确提出“Bring Your Own Power”理念——既然等电网跟上节奏已经不现实,超大规模客户干脆自建电力来源。房地产巨头Prologis Mobility的项目副总裁JT Steenkamp在现场提出了新概念:“Speed to Power”(快速得电),主张通过“大规模物流地产+分布式发电”双轮驱动,把工业用地转化为“电力+算力”一体化平台。天然气、燃料电池、储能、甚至生物质发电,都被纳入可能性清单。
第三条路:800V直流架构。Delta、nVent等公司力推800V DC取代传统交流架构,用更少的转换损耗,把每一度电更多地送到芯片上。这看似只是配电层面的变化,但对整个数据中心的结构设计、设备选型、安全标准都会产生深远影响。
三条路径背后的共同逻辑是:算力即能源。谁能锁定稳定、廉价、可持续的电力,谁就锁定了未来算力经济的命门。
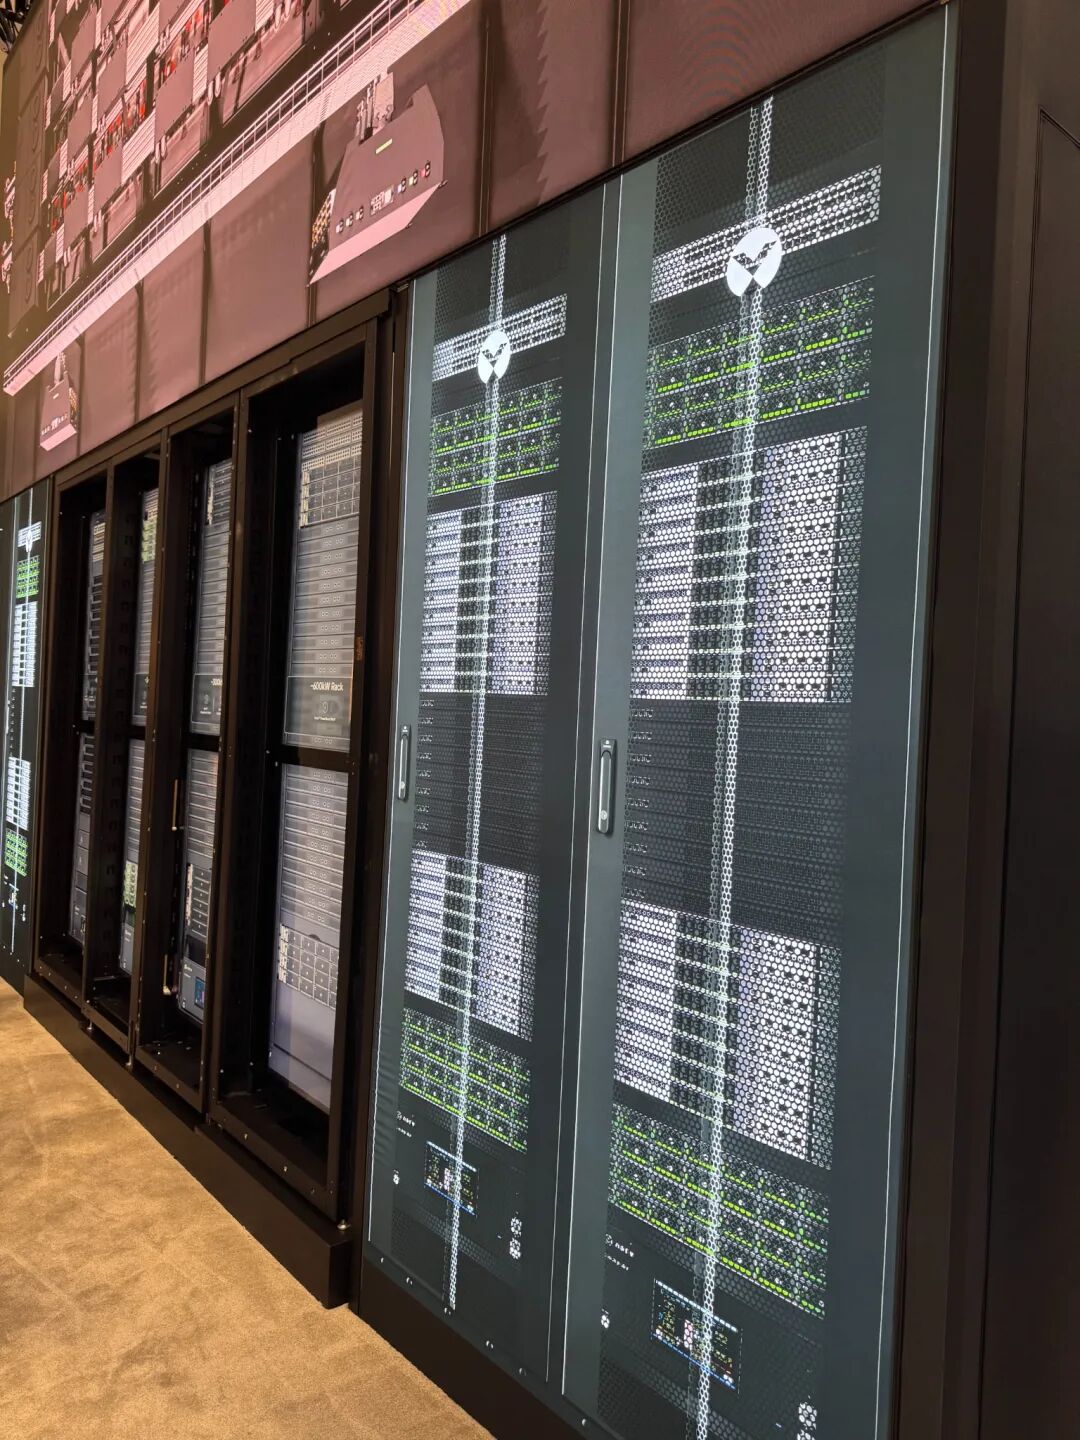
高密度服务器机柜,算力核心载体
05|可持续性:从“成本”变成“战略”
可持续性(Sustainability)是本届大会的另一条主线。但与过去不同,它不再被当作合规成本,而是被明确定义为战略资产。
从LG的每兆瓦最大算力(Maximize Compute per Megawatt™)理念,到Delta的“Grid-to-Chip一体化架构”,再到越来越多厂商讨论余热回收、水资源管控、碳足迹账本——行业已经形成共识:AI数据中心不应该成为能源黑洞,而应该成为城市能源系统的正向贡献者。
特别值得关注的是WUE(Water Usage Effectiveness,水利用效率)正在成为与PUE并列的核心指标。在美国西南部、德州、亚利桑那州等高温干旱区域,大型数据中心的水耗已经开始引发公众舆论和政策压力。多家参展商推出了干式冷却、混合绝热冷却等解决方案——例如NIMBUS的先进冷却方案声称比传统冷却塔节水95%、比冷水机组节能50%。
另一个有趣的趋势是**“废热重新定义”**:过去数据中心的废热被视为负担,但在欧洲市场(尤其是北欧)早已有成熟的余热供暖先例。本届DCW上,越来越多的北美玩家开始讨论这一方向——把服务器热量接入区域供暖、工业干燥、温室农业、恒温水产养殖等场景,让废热变成可计价的资产。这个转变的背后,是一个更深刻的理念升级:算力时代的绿色议题,不再是“少排放”,而是“让每一度电产生多重价值”。
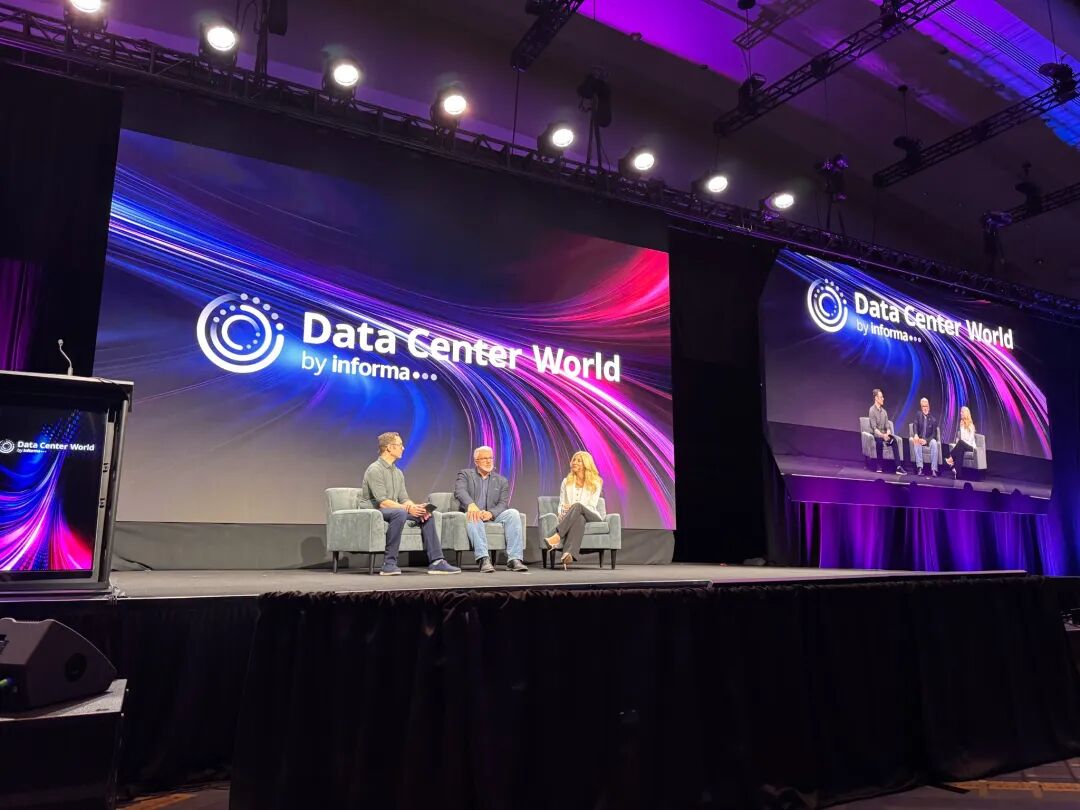
主论坛现场,行业领袖探讨AI基础设施未来
06|投资人视角:钱往哪里流?
本届DCW首次设置了专门的Investor Briefing(投资人闭门会),吸引了包括私募基金、基础设施投资人、产业资本和家族办公室代表参加。
从现场交流的氛围看,几个判断已经在资本市场形成共识:
第一,全球数据中心投资在2026年将突破1万亿美元规模,AI是主要驱动力,头部客户正在把资本开支(CapEx)年度预算一次性翻两到三番;
第二,“电力+土地”比“机房”更值钱。投资人正在从过去的“盖机房”模式,转向“抢电力、抢土地、抢水权”的前置博弈。美国北弗吉尼亚、德州、亚利桑那、内华达等地的工业土地价格在过去12个月普遍翻倍;
第三,液冷和余热回收技术正在被视作“估值放大器”。一家同样规模的数据中心运营商,如果能证明自己具备液冷+余热变现能力,在并购估值上可以获得30-50%的溢价。
对中国团队而言,这是一个罕见的窗口期——我们在液冷大规模工程化、余热综合利用方面积累的能力,正好对应北美市场最缺的能力。
07|写在最后:中国团队的思考
走完四天展会,最深的感受是:液冷赛道进入了从“技术验证”到“规模博弈”的关键转折期。北美市场过去两年才真正进入液冷规模化部署的起跑线,而中国团队在过去六年的工程经验——尤其是在液冷大规模落地、复杂场景适配、余热综合利用方面积累的能力——在当下具有独特价值。
但这也是一个“窗口期”。本届大会能明显感受到,北美厂商正在快速补课,Eaton、Vertiv、Schneider等巨头通过收购和并购快速补齐液冷板块;初创公司Accelsius、Airsys等则以创新架构切入细分场景。未来24-36个月,是中国液冷玩家进入北美市场、建立品牌、锁定客户的最佳时间窗口。错过这扇窗,市场格局可能就定型了。
数据中心的未来,不止是**“算力”,更是“能源”。下一个十年,AI基础设施的竞争将不再是单项技术的比拼,而是供电、散热、智能控制、可持续性、资本效率**的系统性较量。
谁能把这五件事做成一个整体,谁就能在下一个十年的算力大建设浪潮中,占据真正的核心位置。
五年前,我们提出,“液冷将会像汽车电动化革命一样为数据中心带来变革”,这句话正在应验,现在我们要说:“电动化革了汽车的命,液冷正在革数据中心的命。”
在液冷领域清链科技已经深耕六年,有着大量的案例和经验,我们愿与行业内同仁一道共赴这个革命性的征程。
作者:王辉。首发于微信公众号「清链学堂在线」,原文链接。转载请注明出处。 Markdown 版本