5月8日,2026云帆·第五届数据中心&AI液冷供应链千人峰会暨展览会在苏州举行。来自中国液冷产业链上下游的专家、企业家、投资人齐聚一堂,共同探讨AI时代下数据中心冷却技术的发展方向。
清链科技副总裁、NextGenergy(北美)首席战略官李俊明受邀并以《AIDC液冷的必然与国际发展趋势》为题作了主题发言。
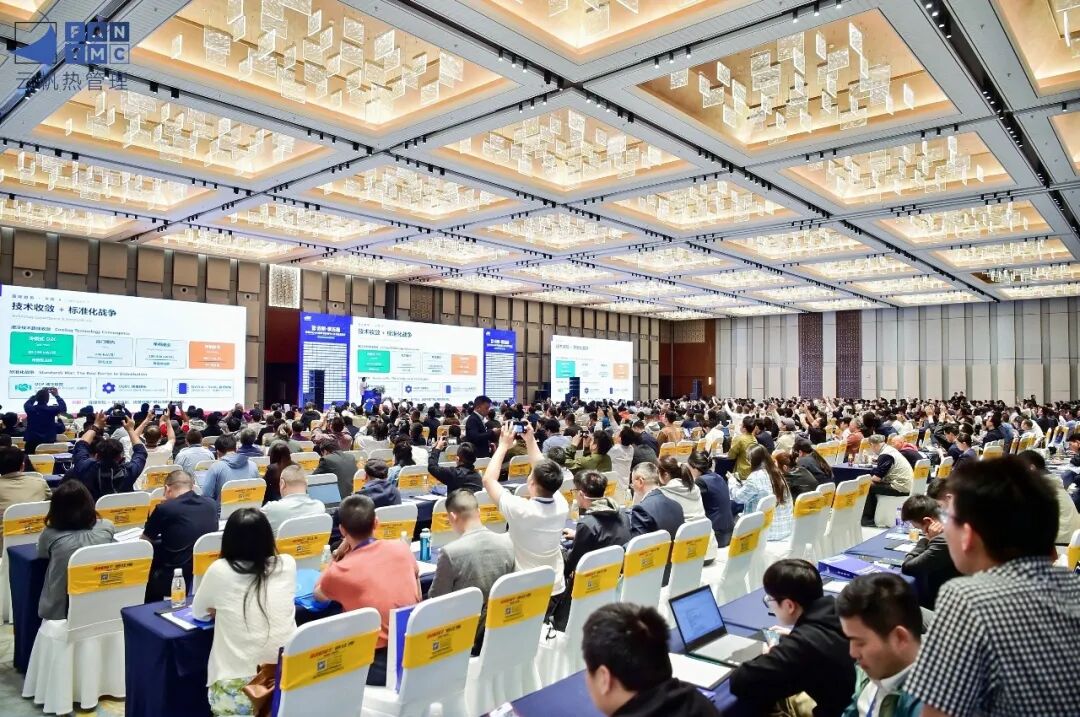
李俊明先生刚从华盛顿的Data Center World 2026大会归来,带着四天的一手观察、二十多场分会的现场速记、以及百余家国际厂商的对话笔记,在苏州现场分享了他的判断——液冷已不再是技术升级,而是一场范式转移;AIDC也已不再是商业资产,而变身为国家基础设施。
以下是根据李俊明先生的主题发言整理的内容:
一、清链如何走到今天
李俊明先生以两个小故事开场,分享了清链在液冷领域的历程。
第一个小故事始于2020年,我们刚正式进入液冷领域。当时的判断是——液冷是必然,而且会很快。基于这个判断,我们做了一件后来被反复复盘的事:直接生产了一千多套浸没式液冷柜。
结果是——卖不出去。
到2021年5月,团队甚至开始“直接送”——给行业头部公司每家送一套浸没式液冷箱试用。十家里,只有两家愿意试。原因不复杂:浸没式液冷要拆掉风扇、清灰,然后把整台服务器泡进冷却液里,运维、维修、监控的每个环节都和风冷不一样。客户嫌麻烦,是人之常情。
转折点发生在2021年5月。一项针对行业的政策落地,一千多套库存,不到一周被抢空。后来不到一年时间里,卖了几万套浸没式液冷箱,工厂三班倒,甚至客户预订6个月后的期货订单。
这是我们第一次真切地理解一件事:技术周期叠加政策周期,会在某一刻形成一个“啪”的拐点。在拐点之前,看上去像个傻子;在拐点之后,就成了先行者。
第二个小故事是发生在2022年,在北京的开放数据中心大会上,李俊明先生与几位行业头部负责人聊到我们一年冷却液要用2000吨——这个数字当时让几位负责人感到意外,因为绝大多数同行还在“要不要试一试”的阶段。Demo和POC不是商业化,2000吨冷却液才是。
我们今天想表达的核心判断是:AIDC液冷的拐点,正在2026年发生。这一次,比2021年那一次大一个数量级。
二、为什么是“必然”:一组无法被讨论的数字
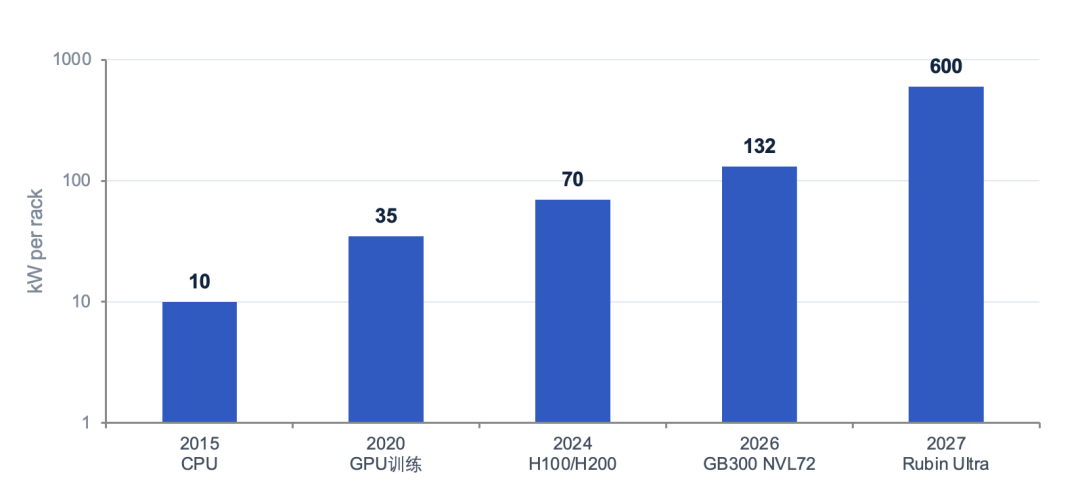
十年时间,功率密度从10kW涨到132kW,13倍。未来三年,还要再涨四倍以上。GB300 NVL72把72颗Blackwell Ultra GPU加36颗Grace CPU集成到一个机柜里,本质上一个机柜就是一台超算。Rubin Ultra则更激进——576颗GPU塞进一个机柜,黄仁勋已经在GTC大会上正式确认。这组数字背后,结论非常硬:风冷已经不是选择题,是物理上做不到。不是要不要做液冷,是不做液冷,机房根本装不下、跑不动这一代芯片。
三、范式转移:液冷之于数据中心,相当于电动化之于汽车
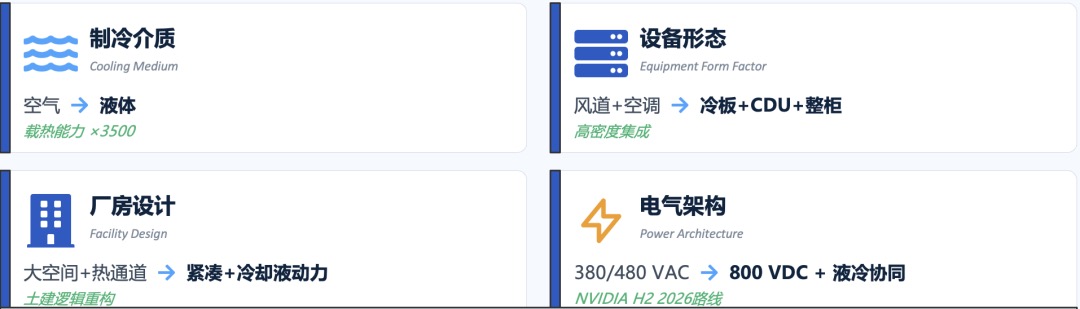
它同时改变了四个维度:
制冷介质——从空气变成液体。液体的载热能力是空气的3500倍。这是最底层的物理学事实。
设备形态——从风道加空调,变成“冷板 + CDU + 整柜液冷”。冷板直接贴在芯片上把热量“端走”,CDU(冷却液分配单元)是给整个机房分液体的“心脏”。
厂房设计——从大空间高顶热通道,变成紧凑的、以冷却液为动力中心的新土建逻辑。
电气架构——从380V/480V交流,走向800V直流配电与液冷协同。这是数据中心电气架构50年来最大的一次重写。Rubin Ultra单柜600kW,传统低压交流根本扛不住。
四个维度同时改变,不是“换零件”,是“重写一套语言”。
清链在2022年提出过一个比喻,今天看依然成立——就像电动化重塑汽车产业,液冷正在重塑数据中心。
电动化不是把内燃机换成电动机这么简单。它改写了底盘、动力、电池、控制系统、供应链、工厂,甚至加油站。液冷对数据中心的改造,是同一个量级。
四、三重必然:技术、经济、政策同时按下了按钮
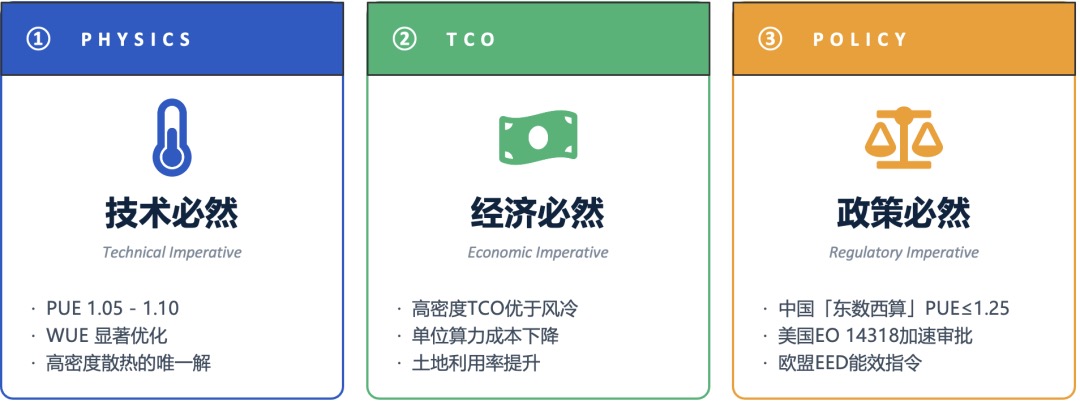
技术必然。液冷可以把PUE做到1.05–1.10,WUE显著优化。这是高密度散热唯一的解。
经济必然。在高密度场景下,液冷的TCO(总拥有成本)已经全面优于风冷。
政策必然。中国“东数西算”的八大枢纽节点PUE硬指标≤1.25;美国2025年7月的EO 14318(《加快数据中心基础设施联邦审批》)把数据中心提到国家战略层面;欧盟EED能效指令对数据中心强制能效披露。
技术、经济、政策三条线同时收敛。
而最关键的拐点信号是:NVIDIA把液冷写进了MGX参考设计。GB200、GB300 NVL72原生就是L2L架构(液-液换热)。芯片厂直接指定了物理形态——这不再是“选项”,是规范。
五、华盛顿现场:Data Center World 2026带回的五个判断
清链团队刚从华盛顿的Data Center World 2026回来。500多家参展商,历史新高。Omdia数据显示2026年全球数据中心投资将达到1万亿美元。大会主题是“Innovation at Scale”——AI时代的基调。
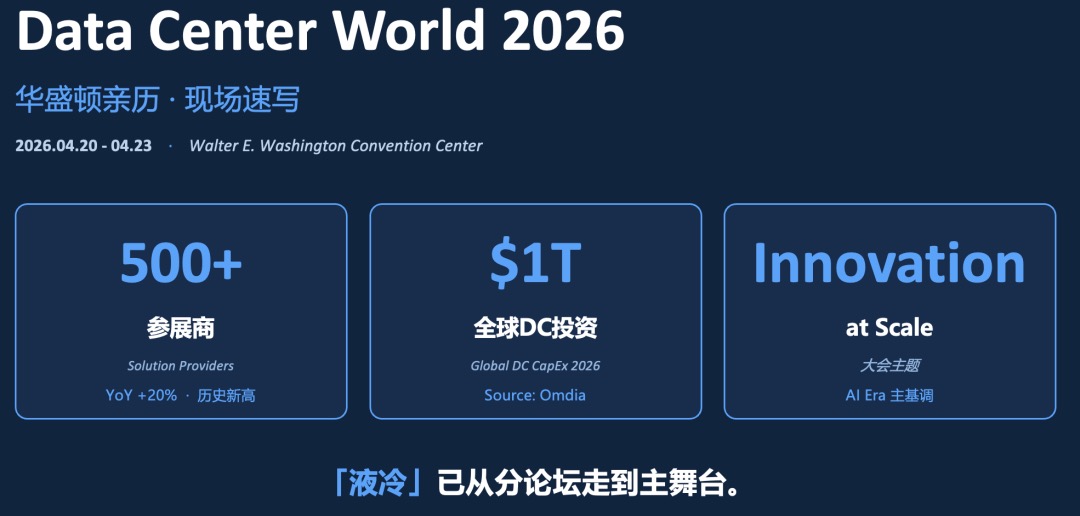
最直接的现场感受是:“液冷”这个词,已经从分论坛走到了主舞台。
下面五个判断,是我们认为最值得国内同行注意的。
判断一:电网,跟不上了
Vertiv全球电力业务副总裁Peter Panfil在Panel Discussion上的原话:“Utilities can’t keep up with the rise in AI compute demand.”(AI算力对电力消耗和机柜密度的压力,电网已经跟不上了。)这句话从一个在数据中心电力领域做了近30年的Vertiv高管嘴里讲出来,分量很重。他给出的三个判断:
-
芯片厂、运营商、设计院、设备厂,必须前所未有地紧密协同。单打独斗的时代结束了。
-
液冷不是单点技术,而是电力、冷却、控制三合一架构。
-
当下最大的稀缺不是技术,是部署速度——Scale at Speed。
第三点对中国厂商是个特别重要的信号。工程化速度,本来就是我们的强项。
判断二:在美国,数据中心已经是国家基础设施
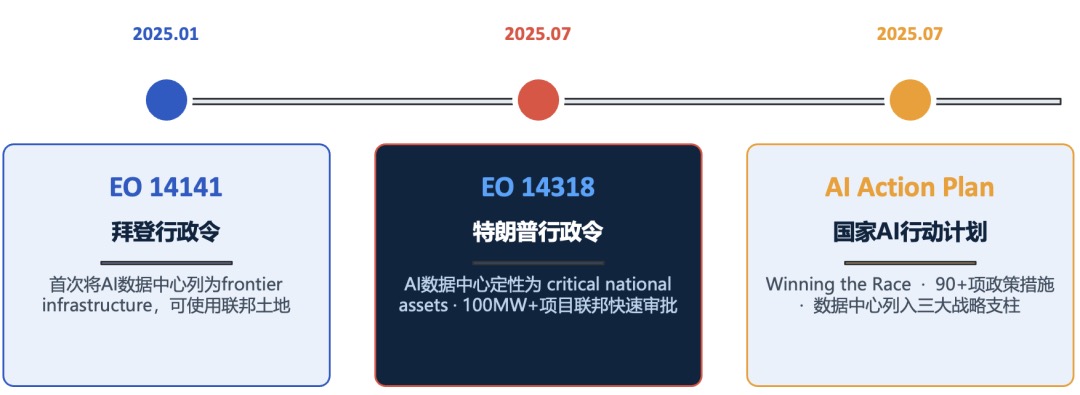
很多国内同行还没意识到这个变化。时间轴看一下:
2025年1月14日,拜登卸任前一周签署EO 14141(《推进美国人工智能基础设施领导地位》),首次将AI数据中心列为“frontier infrastructure”——前沿基础设施,可以使用联邦土地。
2025年7月23日,特朗普签署EO 14318,撤销了EO 14141,但保留并加强了核心思路:
-
定义“Qualifying Projects”(合格项目):100MW以上电力增量,或5亿美元以上投资,或具有国家安全意义;
-
这些项目享受联邦快速审批通道,可以使用联邦土地、棕地、超级基金场地;
-
同步发布《America’s AI Action Plan: Winning the Race》,103项政策措施,数据中心列为三大战略支柱之一。
两届政府的政策接力,把数据中心提升到了国家战略层面——审批加速、土地保障、电力优先、政策护航。整个产业的天花板被打开了。
判断三:资本风暴已经形成
时间线看一下大资本的动作:
2024年9月,黑石联合加拿大养老金CPP,以约161亿美元(240亿澳元)收购AirTrunk,12月完成交割。史上最大DC交易,刷新了2021年KKR收购CyrusOne的150亿美元纪录。截至2025年,黑石的数据中心组合规模达到550亿美元(已运营)+ 700亿美元(开发管线)。
2024年10月30日,KKR和Energy Capital Partners宣布500亿美元战略合作,专攻“数据中心+电力一体化”。第一个项目已经落地:德州Bosque County 190MW超大规模园区。
2026年4月30日——也就是上周——KKR launch了Helix Digital Infrastructure,首期100亿美元以上,由前AWS CEO Adam Selipsky掌舵。
黑石CEO苏世民给出的预测:未来5年全球数据中心CAPEX将超过2万亿美元。
什么概念?AI基建已经成为黑石、KKR这些顶级机构眼中的“新核心资产”——和办公楼、物流地产并列,甚至取而代之。
判断四:全球工业巨头集体跨界
这不是数据中心厂商内部的竞争,而是全球工业巨头的范式重组。
-
电气巨头:施耐德电气宣布7亿美元美国本土制造投资;ABB与英伟达合作800VDC;伊顿95亿美元收购Boyd做液冷规模化。
-
能源巨头:三菱重工燃气轮机产能翻倍;卡特彼勒和Vertiv战略合作做“电力+冷却”整合,对准吉瓦级AI园区。
-
电池储能巨头:宁德时代专门为AI数据中心研发钠离子电池;LG、SK Enmove、GRC三方合作开发浸没式液冷;三星SDI在印第安纳建新厂。
-
综合制造巨头:现代和LG合资做电池,GE Vernova做“燃气轮机+电气”一体化,西门子能源在AI驱动下创了订单纪录。
数据中心已经不只是IT的事——它是全球工业巨头集体重新定义的一个赛道。
判断五:标准化战争比技术路线更值得关注
技术路线层面,行业正在快速收敛:
-
冷板D2C(Direct-to-Chip)压倒性主流——NVIDIA、Vertiv、Schneider的头部都已收敛到这个方向;
-
两相液冷被多家厂商提为下一代方向(利用冷却液汽化吸热,可应对200kW+/柜);
-
浸没式在特定高密度场景突破;
-
后门换热(RDHx)正在退场——它本来就是风冷过渡到液冷的中间方案。
但更值得中国厂商关注的,是标准化战争——OCP(Open Compute Project,Meta发起的开源数据中心硬件组织)、UQDC(通用快接接头标准,本质上是液冷的“USB接口”)。如果你的产品不符合UQDC,在国际客户那里就上不了线。
NVIDIA和Vertiv联合开发的GB200参考架构,把部署时间缩短了最多50%。这种“参考架构红利”,只有进入了标准制定圈才能吃到。
我们的判断是:互操作性 > 单点性能。这是中国厂商出海最关键的议题。
六、回到中国:我们的牌和我们的功课
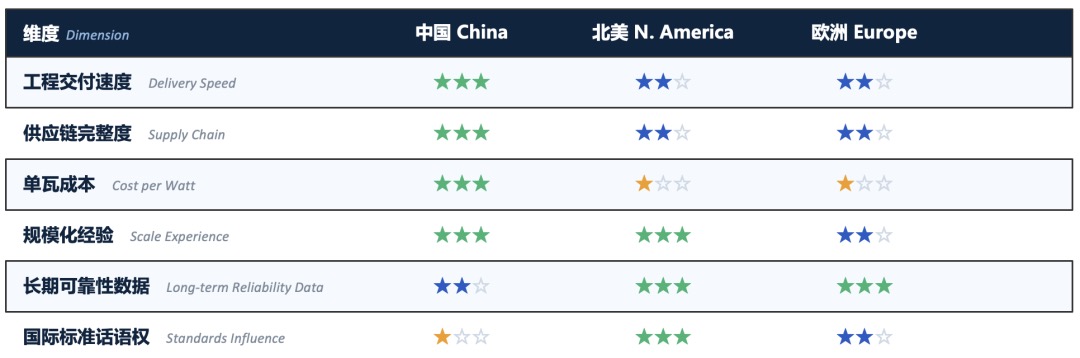
讲完国际,回到中国。中国在液冷上的国际比较优势在哪里?我们做了一个跨区域的对比:
结论一句话:中国把液冷做出了“工程化、规模化、低成本”的三重基因。这是我们出海的底牌。
但坦诚讲,我们也有三条明显的功课要补:
第一,长期可靠性数据。规模化运行的时间还不够长,五年到十年的可靠性数据积累不足。
第二,国际标准话语权。OCP、ASHRAE、UQDC这些规则的制定,我们参与度有限——被动适配多于主动定义。
第三,核心元器件自主化。高端CDU关键部件、高规格快接接头、精密传感器,还有进口依赖。
承认差距,才能真正补上。这是各位同仁和清链未来五年的功课。
七、清链实践:北美在推进的项目
清链目前在北美推进几个项目,其中一个棕地改造项目是利用现有的工业建筑、仓库、退役厂房改造成数据中心。相对的是Greenfield(绿地新建)。棕地改造的优势是周期短、电力接入快——这恰好契合EO 14318鼓励的“棕地+100MW+联邦快速审批”赛道。
技术路径上,我们使用NVIDIA原生L2L冷板架构,CDU采用侧车式部署(Sidecar CDU),完全匹配132kW/柜的散热需求。
但这个项目最有意思的地方,是交付模式:
-
NextGenergy作为北美平台,做属地化执行;
-
清链科技在中国做工程化设计、设备制造、专家支持;
-
中国的工程能力,直接对接到北美的施工现场。
这是一个“中国 × 北美”的跨境协同模式。我们想做的事情很直接——把中国液冷的工程化能力,带到全球高密度AI算力的现场。不是口号,是正在发生的事。
八、未来三年:清链的关键判断
2026 · 标配元年。GB300大规模铺开,L2L成为新建项目默认架构,800V直流加液冷开始整合。
2027 · 规模化年。Rubin Ultra/Kyber的600kW机柜进入部署期,200kW+机柜常态化,中国厂商海外项目集中落地。
2028 · 一体化年。液冷+余热+储能一体化设计成熟,AIDC作为“能源节点”被重新定义。
一句话:液冷不再是技术议题,而是基础设施议题。
九、关于清链:从产品供应商到一站式液冷解决方案提供商
清链科技2018年成立,2020年正式进入液冷,累计交付液冷设备近1000MW。2025年战略升级。
战略升级的核心是——从产品供应商,升级为一站式液冷算力中心解决方案提供商。
具体三个能力:
-
设计咨询:选址、架构规划、路线选型
-
集成交付:液冷+电力+控制的整合方案
-
运维服务:长期运行,全生命周期保障
清链的口号:
在这个大时代,以中国液冷产业链能力,服务北美,链接全球。
写在最后
总结今天分享的三个核心判断:
液冷,已不再是技术升级——而是范式转移。
AIDC,已不再是商业资产——而是国家基础设施。
中国,不会也不能缺席这个时代。
2021年那次拐点,清链是先行者之一。2026年这次,量级更大,节奏更快,国际化程度更高。我们希望继续走在前面。
期待与各位同行一起,站上这场范式转移的潮头,把中国液冷能力带到全球。
互动话题👇
你认为中国液冷出海,下一个真正的“硬骨头”是什么?是国际标准话语权、长期可靠性数据,还是核心元器件自主化?
欢迎在评论区留下你的判断。我们会精选有价值的观点回复,并在下一篇深度文章中专门展开讨论。
关注「清链科技」公众号,持续追踪AIDC液冷的全球进展、政策变动和资本动向。
下一期我们将深度拆解:中国液冷厂商进入北美的具体路径与合规要点。
作者:王辉。首发于微信公众号「清链学堂在线」,原文链接。转载请注明出处。 Markdown 版本